Zinshaus kaufen Wien: Rendite & Risiken im Check
Zinshaus kaufen Wien Rendite: Was Anleger 2024 wirklich erwarten können, welche Risiken lauern und wie Sie mit SmartLandlord klug kalkulieren.
Wer ein Zinshaus kaufen und in Wien Rendite erzielen will, steht vor einer der spannendsten, aber auch komplexesten, Entscheidungen im österreichischen Immobilienmarkt. Wiener Zinshäuser gelten seit Generationen als solide Kapitalanlage. Doch die Rahmenbedingungen haben sich zuletzt deutlich verändert: steigende Kaufpreise, neue gesetzliche Anforderungen und ein volatiles Zinsumfeld verlangen vor der Unterschrift eine gründliche Analyse.
Was macht ein Wiener Zinshaus aus?
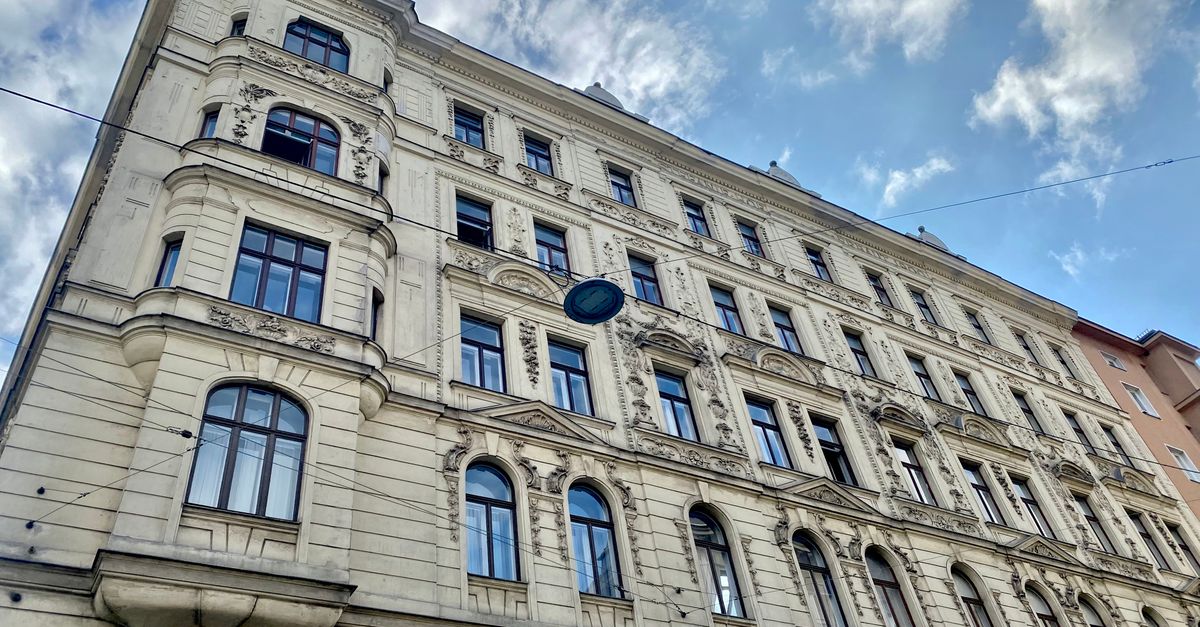
Ein Zinshaus ist ein Mehrparteienhaus, das primär zur Vermietung errichtet wurde, klassischerweise in der Gründerzeit zwischen 1848 und 1918. Wien besitzt einen der größten und homogensten Gründerzeitbestände Europas. Das macht den Markt attraktiv, aber auch stark reguliert.
Die meisten Wiener Zinshäuser unterliegen dem Mietrechtsgesetz (MRG), das in der Vollanwendung strenge Obergrenzen für Richtwertmieten vorschreibt. Der Richtwert für Wien beträgt seit April 2023 rund 6,67 Euro pro Quadratmeter netto, mit Zu- und Abschlägen je nach Lage, Ausstattung und Stockwerk. Konkret bedeutet das: In einem vollregulierten Altbau können Sie für eine 70-m²-Wohnung maximal rund 467 Euro Nettomiete pro Monat verlangen. Am freien Markt wären in guter Lage für dieselbe Wohnung 900 bis 1.200 Euro erzielbar.
Genau in dieser Spannung liegt das eigentliche Investmentkalkül: Wie viele Wohnungen sind bereits frei vermietet, wie viele noch reguliert, und was kostet das Objekt im Verhältnis zum erzielbaren Ist-Mietertrag?
Zinshaus kaufen Wien Rendite: Welche Zahlen sind realistisch?
Die Bruttorendite errechnet sich vereinfacht aus dem Jahres-Nettomietertrag geteilt durch den Kaufpreis inklusive Nebenkosten. In der Praxis liegen die Kaufpreise für Zinshäuser in Wien derzeit, je nach Bezirk, zwischen 2.500 und 6.000 Euro pro Quadratmeter Nutzfläche. Bevorzugte Lagen wie der 1., 4., 6. oder 19. Bezirk tendieren zum oberen Ende.
Ein konkretes Beispiel: Ein Zinshaus im 15. Bezirk mit 800 m² Nutzfläche wird für 2,4 Millionen Euro angeboten. Der aktuelle Jahres-Ist-Mietertrag beträgt 72.000 Euro brutto, das ergibt eine Bruttorendite von 3,0 %. Nach Abzug von Bewirtschaftungskosten (Hausverwaltung ca. 5–8 % der Miete, Instandhaltungsrücklagen, Versicherungen, Grundsteuer) bleibt eine Nettorendite von oft nur 1,5 bis 2,0 %. Für einen vollregulierten Altbaubestand mit kaum Mieterhöhungspotenzial ist das wenig.
Anders sieht es aus, wenn ein erheblicher Teil der Wohnungen bereits befristet oder frei vermietet ist oder ein Dachbodenausbau zusätzliche Flächen ermöglicht. Dann sind Bruttorenditen von 4,5 bis 6,0 % realistisch. Ein wichtiger Rechenfaktor, der häufig unterschätzt wird: die Kaufnebenkosten. Grunderwerbsteuer 3,5 %, Eintragungsgebühr 1,1 %, Maklercourtage bis zu 3 % plus 20 % USt., in Summe rund 9 bis 10 % auf den Kaufpreis.
Die wichtigsten Risikofaktoren im Überblick
Ein Zinshaus-Investment ist kein passives Sparkonto. Die Risiken sind real und müssen vor dem Kauf sorgfältig bewertet werden.
- Mietrechtliche Risiken: Fehler bei der Mietzinsbildung können zu jahrelangen Rückforderungsansprüchen der Mieter führen. Eine falsch berechnete Überschreitung des Richtwerts kann rückwirkend für drei Jahre geltend gemacht werden.
- Sanierungsbedarf: Gründerzeithäuser haben oft veraltete Elektrik, Bleileitungen oder fehlende Wärmedämmung. Sanierungskosten von 500 bis 1.500 Euro pro Quadratmeter sind keine Seltenheit.
- Leerstandsrisiko: Bei regulierten Altmietern, die das Objekt kaum nutzen, und bei häufigem Mieterwechsel kann Leerstand entstehen, die Fixkosten laufen trotzdem weiter.
- Finanzierungsrisiko: Variable Zinsen haben sich seit 2022 mehr als verdreifacht. Wer mit 70 % Fremdkapital kalkuliert, muss sicherstellen, dass der Cashflow auch bei 4,5 % Kreditzins positiv bleibt.
- Parifizierungskosten: Wer einzelne Wohnungen verkaufen möchte, muss das Haus parifizieren, das kostet Zeit, Geld und erfordert eine Sachverständigenbeurteilung.
Diese Risiken sind beherrschbar. Aber nur, wenn Investoren sie von Anfang an in ihre Kalkulation einpreisen. Viele Erstkäufer unterschätzen vor allem den laufenden Sanierungsbedarf und die steuerlichen Auswirkungen von Absetzungen für Abnutzung (AfA) und außergewöhnlichen Aufwendungen.
Due Diligence: Was vor dem Kauf geprüft werden muss
Vor dem Notartermin gehört eine strukturierte Objektprüfung auf die Agenda. Professionelle Investoren arbeiten dabei mit einer Checkliste, die technische, rechtliche und wirtschaftliche Aspekte abdeckt.
Technisch: Beauftragen Sie einen Bausachverständigen. Prüfen Sie Dach, Keller, Leitungen und Fassade. Holen Sie Energieausweis und Baupläne ein und gleichen Sie diese mit dem tatsächlichen Zustand ab. Ein Gutachten kostet 1.500 bis 3.000 Euro, und kann Sie vor einem Millionenanlagedrama bewahren.
Rechtlich: Lassen Sie alle Mietverträge von einem auf Mietrecht spezialisierten Anwalt prüfen. Achten Sie auf befristete vs. unbefristete Verhältnisse, Betriebskostenvorschreibungen und laufende Schlichtungsverfahren. Ein Blick ins Grundbuch ist selbstverständlich, prüfen Sie aber auch, ob Servitute, Vorkaufsrechte oder sonstige Belastungen eingetragen sind.
Wirtschaftlich: Erstellen Sie eine detaillierte 10-Jahres-Cashflow-Prognose. Kalkulieren Sie unterschiedliche Szenarien für Mietentwicklung, Leerstand und Zinsen durch. Genau hier hilft SmartLandlord: Mit einem kostenlosen SmartLandlord-Konto erhalten Sie Zugang zum integrierten Renditerechner, mit dem Sie Kaufpreis, Finanzierungsstruktur, Mietertrag und Instandhaltungskosten in einem übersichtlichen Tool durchspielen können, inklusive Sensitivitätsanalyse für verschiedene Zinsszenarien.
Steuerliche Aspekte beim Zinshauskauf
Österreich bietet Immobilieninvestoren einige steuerliche Gestaltungsmöglichkeiten, aber auch Fallstricke. Die Absetzung für Abnutzung (AfA) beträgt bei Zinshäusern pauschal 1,5 % des Gebäudewerts pro Jahr. Bei einem Kaufpreis von 2,4 Millionen Euro und einem angenommenen Gebäudeanteil von 80 % (1,92 Millionen Euro) ergibt sich eine jährliche AfA von 28.800 Euro, ein steuerlicher Vorteil, der den zu versteuernden Überschuss erheblich senkt.
Instandsetzungskosten können unter bestimmten Voraussetzungen sofort oder verteilt über 10 bzw. 15 Jahre abgesetzt werden. Herstellungsaufwand, also Verbesserungen, muss hingegen aktiviert und über die Restnutzungsdauer abgeschrieben werden. Diese Unterscheidung ist in der Praxis oft nicht trivial und sollte mit einem Steuerberater geklärt werden.
Seit der Öko-Steuerreform 2022 gibt es zudem Förderungen für thermische Sanierung und Heizkesseltausch, die auch bei Zinshäusern beantragt werden können. Förderprogramme von Bund und Stadt Wien, etwa die Wiener Wohnbauinitiative oder die Wohnbauförderung, sollten frühzeitig in die Kalkulation einfließen.
So nutzen Sie SmartLandlord für Ihre Zinshaus-Strategie
SmartLandlord wurde speziell für österreichische Vermieter und Immobilieninvestoren entwickelt. Im angemeldeten Bereich stehen drei zentrale Tools bereit:
- Renditerechner: Berechnen Sie Brutto- und Nettorendite Ihres Zinshausobjekts unter realistischen Annahmen, inklusive Nebenkosten, Finanzierung und laufenden Aufwendungen.
- Grundsteuer-Rechner: Die Grundsteuer ist für Zinshaus-Eigentümer ein fixer Kostenfaktor. Das Tool liefert eine schnelle Einschätzung der jährlichen Belastung auf Basis des Einheitswerts.
- ImmoCheck: Bewerten Sie Ihr Wunschobjekt strukturiert anhand einer interaktiven Checkliste, von Lage und Bauzustand bis zu Mietvertragsstruktur und Sanierungsbedarf.
Diese Tools ersetzen keine Rechtsberatung. Aber sie geben Ihnen als Investor eine solide Entscheidungsgrundlage, und sparen wertvolle Zeit bei der Vorprüfung mehrerer Objekte.
Ein Zinshaus in Wien kann eine attraktive, generationenübergreifende Kapitalanlage sein, wenn Sie die Rendite realistisch kalkulieren, die Risiken kennen und die rechtlichen Rahmenbedingungen im Griff haben. Mit der richtigen Vorbereitung ist der Einstieg in den Wiener Zinshausmarkt auch 2024 noch sinnvoll möglich.
Jetzt kostenlos bei SmartLandlord anmelden und sofort mit Renditerechner, Grundsteuer-Rechner und ImmoCheck Ihr nächstes Zinshausobjekt durchleuchten.